Como uma empresa manteve o caixa 4x acima da meta mesmo com pagamentos atrasados?
Consultoria Executiva
Como uma empresa manteve o caixa 4x acima da meta mesmo com pagamentos atrasados?
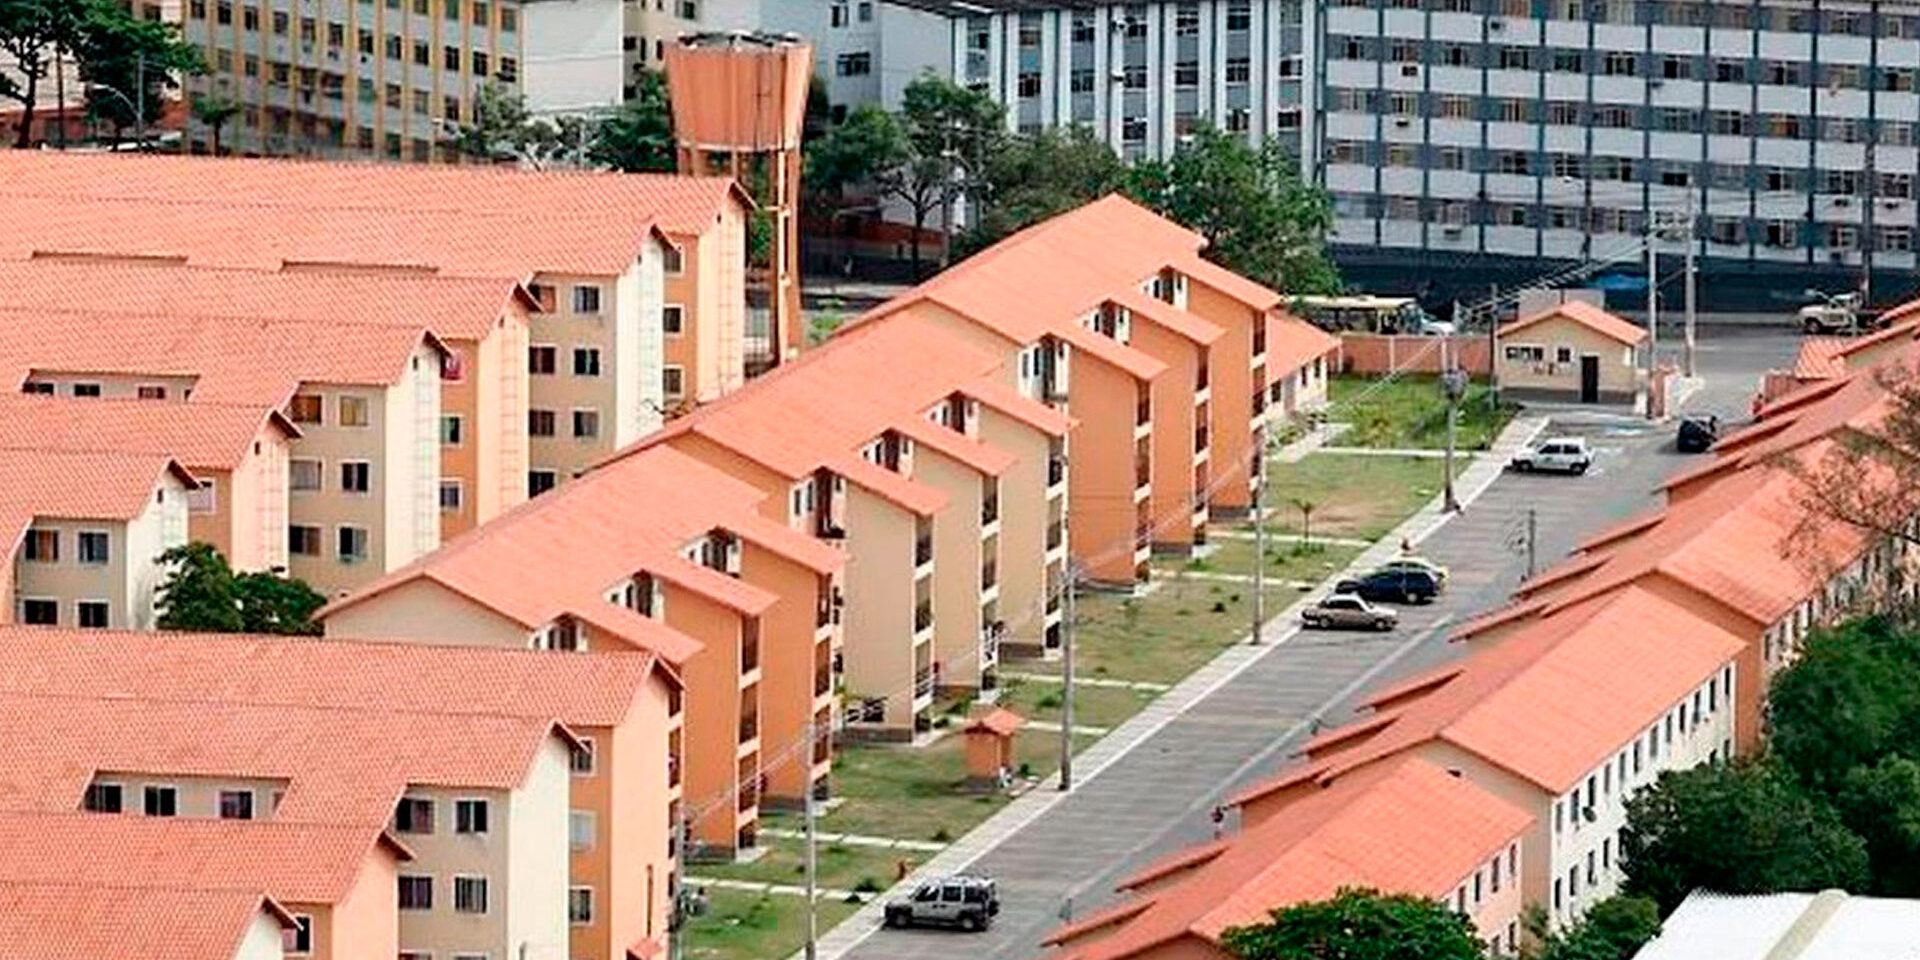
Em projetos de consultoria, é comum encontrar empresas que prestam serviço para o setor público e enfrentam um problema silencioso: o ritmo do pagamento não tem relação direta com o ritmo do trabalho. Entre a entrega de uma etapa e o dinheiro cair na conta, existem meses de burocracia — empenho, liquidação, trâmites internos do órgão contratante.
Este artigo compartilha aprendizados de um projeto financeiro aplicado em uma empresa, que atua em contratos públicos e privados de regularização de núcleos urbanos informais em diferentes estados do país.
O objetivo não era acelerar o pagamento, pois isso está fora do controle da empresa, mas criar uma forma de medir, todo mês, se o trabalho estava avançando no ritmo certo, independentemente de quando o dinheiro chegasse.
Cronograma não poderia ser indicador de resultado
Quando chegamos à empresa, a única ferramenta de gestão era o acompanhamento de cronograma: prazos por etapa, por projeto. Isso dizia se uma entrega estava atrasada, mas não dizia se o mês tinha sido bom ou ruim para a empresa como um todo.
O problema estava na natureza do próprio contrato público: o pagamento segue um trâmite próprio, cheio de burocracia, muitas vezes desconectado do ritmo real de execução em campo. Uma equipe podia entregar um volume grande de trabalho em um mês e não ver nenhum reflexo disso no caixa e o oposto também acontecia.
Sem um indicador de produção, a liderança não sabia responder a uma pergunta simples: este mês, a empresa trabalhou bem?
O conceito de Medição
A resposta não foi tentar prever o pagamento, e sim criar uma métrica própria: Medição, o valor total de trabalho efetivamente entregue pela empresa em um período, independentemente de quando esse valor se converte em receita ou caixa.
Chegar a esse número exigiu um passo técnico anterior, pouco visível mas decisivo: traduzir o cronograma de entregas em valor monetário, etapa a etapa. Como os contratos são firmados por licitação, o valor total e o cronograma financeiro por grandes etapas (cadastro, diagnóstico, PRF, CRF) já vêm pré-estabelecidos no edital. Mas, em parte dos projetos, essas etapas eram grandes demais para funcionar como medida de progresso mensal: foi preciso abri-las em atividades menores, entendendo a complexidade real de execução de cada uma, para então atribuir a cada atividade seu potencial de faturamento (o valor que, uma vez concluída, se converte em Medição).Esse detalhamento teve um efeito colateral valioso: ao entender quanto custa executar cada etapa, a empresa passou a ter também uma referência de viabilidade e precificação para novas propostas, onde consegue avaliar, antes de assinar um contrato, se o valor por etapa previsto no edital cobre o custo de execução naquela região e complexidade. Esse cálculo de custo por etapa vive numa camada de análise separada, usada na decisão comercial sobre quais projetos assinar (não é o mesmo custo que compõe os indicadores financeiros mensais do RMR).
Com o cronograma convertido em valor, foi possível fazer algo que antes não existia: comparar, mês a mês, o que havia sido planejado em Medição com o que foi de fato realizado. Não é uma medida de dinheiro em caixa, é uma medida de produção, tratada com o rigor de um indicador financeiro.
A partir da Medição, outros indicadores financeiros passaram a fazer sentido: custo e despesa operacional deixaram de ser calculados como percentual da receita ou do caixa e passaram a ser calculados como percentual da Medição do período, refletindo a eficiência real da operação naquele mês, e não a velocidade do pagamento público.
A empresa passou a ter, pela primeira vez, um jeito de dizer se um mês tinha sido bom, sem depender do calendário de pagamento de um órgão público.
Rotina de acompanhamento do desvio mensalmente
Passou a existir um planejado mensal de Medição por projeto, comparado ao realizado, com o desvio (real menos planejado) acompanhado mês a mês e também de forma acumulada ao longo do ano.
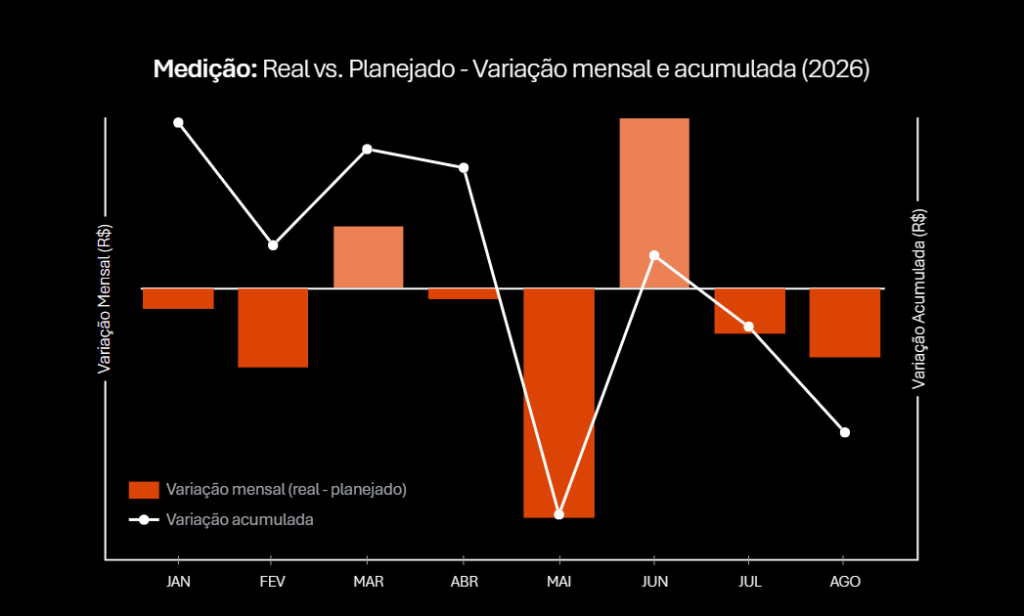
Esse acompanhamento também mudou a forma de lidar com desvios. Em vez de uma surpresa no fechamento do ano, cada mês passou a ter uma explicação: em agosto, por exemplo, a empresa atingiu 92% da Medição planejada, e a causa do desvio já estava identificada — atraso pontual na finalização de pequenas entregas, não um problema estrutural de produção.
O desvio deixou de ser descoberto tarde demais e passou a ser um dado discutido todo mês, com causa e plano de ação.
Principais entregas
Ao longo do projeto, algumas entregas se consolidaram como pilares da nova gestão financeira:
Detalhamento de etapas do cronograma em atividades menores, com potencial de faturamento associado a cada uma;
Definição do conceito de Medição como proxy de trabalho realizado, independente do ciclo de pagamento;
Indicadores de custo e despesa operacional recalculados como percentual da Medição, não da receita ou do caixa;
Criação do Índice de Sustentabilidade de Caixa (ISC), com faixas de leitura de risco (crítico, sustentável, zona de segurança, saudável);
Rotina mensal de acompanhamento de planejado vs. realizado, com variação mensal e acumulada por projeto;
Cálculo de custo estimado por etapa, usado como referência de viabilidade e precificação de novas propostas;
Painel estratégico consolidado, unindo indicadores financeiros, operacionais, comerciais e de pessoas em uma só leitura;
Implantação da Reunião Mensal de Resultados (RMR), com a diretoria e as lideranças acompanhando o mesmo painel.
Além disso, o próprio funil comercial e os contratos em execução passaram a ser lidos sob a mesma lógica de previsibilidade. Hoje a empresa opera com múltiplos projetos simultâneos em diferentes estados, cada um com sua Medição planejada e acompanhada.
Com a Medição sustentando a gestão financeira, os resultados apareceram de forma prática, mês a mês:
Custo operacional em 6% da Medição do mês: bem abaixo do limite de risco de 30% definido pela própria empresa.
Despesa operacional em 15% da Medição do mês: também confortavelmente abaixo do limite de 25%.
Índice de Sustentabilidade de Caixa (ISC) em 4,4: mais que o dobro do piso da “zona de segurança” (2,0), sinalizando caixa saudável mesmo em meses de pagamento público mais lento.
Desvio entre Medição planejada e realizada acompanhado mês a mês, com causa identificada a cada oscilação: em vez de uma leitura só no fechamento anual.
Mais do que qualquer número isolado, o resultado central é qualitativo: a empresa passou a gerir o presente com base em produção.
A administração financeira não é sobre prever quando o dinheiro vai cair na conta, mas sobre criar uma métrica que diga, com antecedência, se o resultado vem vindo certo.
Se a sua empresa depende de um cliente cujo ciclo de pagamento não tem relação com o ritmo da sua entrega, talvez o próximo passo não seja cobrar mais rápido, e sim medir melhor.